 银行纯债净值型理财产品〖纯债型,固定收益类,净值型的区别〗

太惊人了!今天由我来给大家分享一些关于银行纯债净值型理财产品〖纯债型,固定收益类,净值型的区别〗方面的知识吧、
1、收益不同收益不同:净值型理财收益是浮动的,随着净值涨跌而不同;而固定型理财收益一般是固定的。投资标的不同:净值型理财一般投资于存款、债券;而固定型理财除此之外还可以投资股票、外汇等产品。
2、净值型理财产品的流动性一般也要高于普通的收益型理财产品,因为通常收益型理财产品不到期是无法赎回的。但净值型的理财产品,是没有投资期限的。
3、净值型理财产品类似开放式基金,在开放期内可随时申购、赎回,净值类产品收益与产品净值有关。
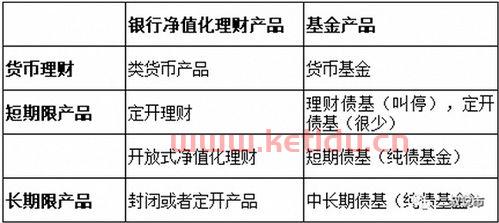
民生银行的富竹纯债理财产品有很多的类别,基本上都是属于净值型类的产品,而且都是有封闭期限的,7天,14天,63天,91天,182天不等,大部分的购买起点也有所限制,比如91天的产品FSAE68032A的首次购买起点为10000元。其数量也有规定。
富竹纯债91天是理财产品,由民生银行推出的,该理财主要投资于债券市场,并且具有流动性好、灵活性高、收益稳定的特征。
民生银行推出的理财产品富竹纯债91天是一款专注于债券投资的理财产品。该产品的主要投资方向包括政府债券、企业债券以及其他固定收益类金融工具。其中,政府债券主要包括国债和地方政府债,这些债券以其发行主体的良好信誉和相对稳定的收益而受到投资者的青睐。
不同的产品没有可比性。以富竹纯债91和贵竹增利91为例,这两种产品都是91天期的理财产品。两者的区别在于:富竹纯债券91天期产品每周三开放。91天后,投资者可以在周三赎回。收入以指数为基准,与市场挂钩。其净值波动。但由于是纯债券基金,主要受债券市场波动影响,风险和收益率相对稳定。
民生银行富竹纯债的安全性评级为五颗星,也就是说,富竹纯债这个理财产品的安全性还是非常高的。总体来说,这个产品的流动性评价也很高,投资者对收益的评价为三颗星,综合评价近三颗星,总体评价是不错的。一般纯债性的理财产品和其他理财产品相比较,属于风险较低的理财产品。
〖壹〗、纯债理财是指主要投资债券的理财,净值型理财是指以净值计算收益的理财,属于浮动收益的产品,有固定的开放日期,开放日投资者可以随意申购赎回,一般每周或者每月开放一次。投资者要注意的是纯债理财和净值型理财都不是保本型产品,有亏损本金的可能,亏损本金需要投资者自己承担。
〖贰〗、纯债务财务管理是指主要投资债券的财务管理。净值财务管理是指以净值计算收入的财务管理。它是一种具有固定开放日期的浮动收入产品。投资者可以在开放日随意购买和赎回,一般每周或每月开放一次。投资者要注意的是,纯债务理财和净值理财不是保本产品,可能会损失本金,投资者需要承担损失本金。
〖叁〗、理财产品5种分类分别为:传统期次型理财产品、银行天天理财、封闭式净值型理财、开放式净值型理财和纯债型净值型理财产品。理财产品是由商业银行和正规金融机构自行设计并发行的产品。理财产品是由商业银行和正规金融机构自行设计并发行的产品。
〖壹〗、理财产品5种分类分别为:传统期次型理财产品、银行天天理财、封闭式净值型理财、开放式净值型理财和纯债型净值型理财产品。理财产品是由商业银行和正规金融机构自行设计并发行的产品。理财产品是由商业银行和正规金融机构自行设计并发行的产品。
〖贰〗、投资理财产品分为五类:传统期数型投资理财产品、银行日常理财、封闭式净值理财、开放式净值理财和纯债务净值理财产品。投资金融产品是由商业银行和金融机构设计和发行的产品。根据产品签订的协议,用户订购相关金融产品,获得投资利润后,按合同承诺分配给投资者。常见的有债券型、私募基金型、挂钩型等。
〖叁〗、投资理财产品5种归类各自为:传统式期数型投资理财产品、银行天天理财、密闭式净值型理财、敞开式净值型理财和纯债型净值理财产品。
分享到这结束了,希望上面分享对大家有所帮助

