 固定资产净值为零时进行固定资产清理进会计科目怎么处理(转销净值为0的固定资产)

已经提完折旧的固定资产,也就是说净值为0,报废后有收入。
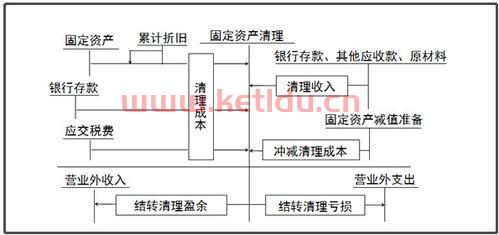
1、假设该固定资产的原值为一万元,且净值为零。 首先,需要创建一张凭证,标明凭证的日期和编号。 在借方,记录固定资产的资产账户(通常是固定资产账户)一万元。 在贷方,记录固定资产的净值账户(通常是累计折旧账户)一万元。 确保借方和贷方金额相等,保持会计凭证的平衡。
2、贷:固定基金无偿拨出固定资产 借:固定基金 贷:固定资产 为反映固定资产的资金来源的增减变化,应设置“固定基金”帐户进行核算。
3、已经提完折旧的固定资产,也就是说净值为0,报废后有收入。
1、首先,企业应该将这笔交易的凭证记录在账簿上,并确认这笔资产的价值。通常情况下,这将被列入企业的固定资产账户。在确认资产价值后,企业还需要就该项资产进行会计核算,包括资产折旧和摊销等因素,确保其财务报表的准确性。如果这笔资产超过了企业的账面净值,企业应当将超额部分作为政府补助或收入进行核算。
2、因为你不想进行评估,按评估值入账就不可行了。按此设计,你可以有两种办法选择入账:(1)按财政划转时的预计净残值入账。(2)按原值入固定资产原值,按已计提的折旧入累计折旧。这两种方法都是你不想进行评估,并按评估值入账的变通。
3、无偿划转子公司净资产为负数不能入账。在无偿划转的子公司净资产为负数中如果说是负数的话,这个分录就按照负数来处理,那么投资方直接就是备查账簿登记,不用做账务处理。
4、按照新会计准则,无偿调入的固定资产的企业,应计入在“营业外收入”科目。国有企业(包括国有控股企业)之间无偿划拨资产,划拨方无偿划拨的资产,按其账面净值准予扣除;接受方应视同接受捐赠资产进行计价,计入应纳税所得额计征企业所得税。接受方按接受的资产净值计提的折旧,准予扣除。
5、预计净残值也没有发生变化。使用年限也没有发生变化,所以根据谨慎性原则,不用调整固定资产的账面价值和折旧方法。停止折旧的情形是:固定资产已经报废,不能为企业带来未来经济利益。管理层已经做出决议出售(转让)固定资产,并且已经和购买方签订不可撤消合同固定资产处于改良过程。
6、企业收到国家投入的固定资产 如何记账 企业收到国家投入的固定资产,借:固定资产 贷:实收资本。(属于国家投资)如果是无偿划转,借:固定资产 贷:资本公积 企业领料自制固定资产如何入账 企业接受无偿划拨的固定资产,如果是 *** 部门划拨的,属于 *** 补助,通过“递延收益”科目核算。
1、个人理解,固定资产净值为0,说明企业固定资产已经提足折旧,连残值都没有了,就不会再有折旧了。
2、这个是已提足折旧固定资产的改建支出,按照会计准则及企业所得税法,应该将此费用计入长期待摊费用,折旧期限不得低于三年去摊销。分录:借:长期待摊费用 贷:原材料等等 折旧:借:管理费用等 贷:长期待摊费用。
3、但只要每个月计提折旧,累计折旧就会增加,那么固定资产净值就会减少。即:固定资产原值-累计折旧=固定资产净值,到了年度终了,本年度期末数就成了下一年负债表的年初数。计提:根据制度规定,计算、提取有关的(留存、减值)准备。
4、已经报废的固定资产,原值和累计折旧,转入固定资产清理,根据固定资产清理的借贷方余额转入营业外收入或者支出。企业在生产经营过程中使用固定资产而使其损耗导致价值减少仅余一定残值,其原值与残值之差在其使用年限内分摊,是固定资产折旧。确定固定资产的折旧范围是计提折旧的前提。
5、已经报废的固定资产,原值和累计折旧,转入固定资产清理,根据固定资产清理的借贷方余额转入营业外收入或者支出。

