 2022年银行理财亏损〖银行理财产品亏损怎么办〗

哇,这真的是个惊喜!今天由我来给大家分享一些关于2022年银行理财亏损〖银行理财产品亏损怎么办〗方面的知识吧、
1、如果理财产品是连续亏损的,并且亏损总额超过了投资者的心理预期,投资者选择直接卖出该理财产品,及时止损更好。如果是因为此时的市场大环境不好,银行理财产品被迫大幅度回调,那么投资者可以选择趁机低价补仓。
2、如果理财产品是连续亏损的,并且亏损总额超过了投资者的心理预期,后续也没有露出触底反弹的态势,投资者选择直接卖出该理财产品,及时止损更好。这类持续亏损且久不触底的理财产品,其净值减少过多,就算后续上涨了,也需要较长时间才能回到原来的水平,投资者不如当机立断,在还能承受亏损时就卖出。
3、银行理财产品亏本了怎么办?1及时赎回,银行金融产品可在开放期赎回,以便及时止损,基于您对金融产品不乐观。【2】补仓就是理财产品跌了再买点,可以降低持仓成本,后期反弹卖出,赚更多钱。【3】继续观望,就是不买不卖。毕竟银行理财产品不会一直跌下去,可以继续持有,等到反弹再找机会卖。
4、如果您在银行理财产品中遭受亏损,您可以通过与银行交涉和寻求法律咨询来追回本金。首先,您需要与银行联系,了解造成亏损的原因并协商解决方案。如果银行无法解决问题,您可以寻求专业的法律帮助。在这种情况下,您需要了解您的法律权益并确认您已遵守理财产品的相关条款和条件。
5、银行理财产品有保本与不保本的,保本的理财产品本金不会亏损,只是有可能不能达到预期收益。非保本的理财产品,收益有可能不达标。银行在风险提示书中会告知投资者,风险需要自行承担。前者亏损了,可以找银行理赔。后者如果亏损了,只能自己承担。
6、1】若是银行理财带来的亏损已经超过了投资者自身愿意承受的亏损范围,并且投资者对之后的行情也并不看好,那么在这种情况下可以及时止损,将持有的理财产品进行赎回,避免后续理财产品继续下跌带来更多的亏损。
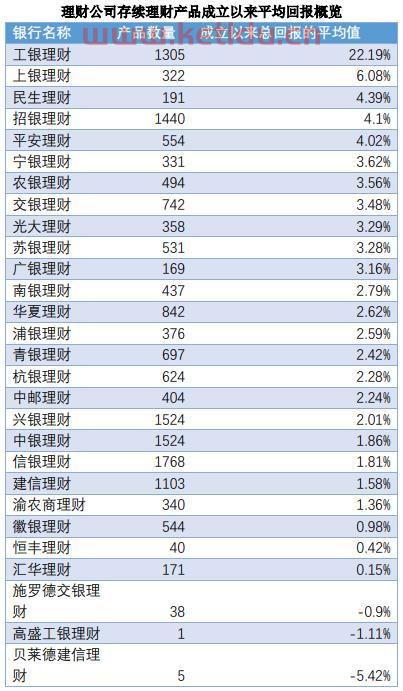
具体做法:及时的赎回,银行理财产品在开放期是可以赎回的,这样能够及时的止损,建立在你已经不看好这只理财产品的基础上。补仓,就是理财产品跌了之后再买点进去,这样能够拉低持仓成本,后期反弹卖出,还能够赚到更多的钱。
徽商银行理财就是不好不能打110。根据查询相关资料信息:一款银行理财一般都有一个投资范围,比如中低风险银行理财,就不能去投资股票,如果超出约定的投资范围,出现亏损就可以向银行索赔。当然,正常情况下银行不会犯这种低级错误。
权重下降了,市值就会下降。徽商银行该产品的亏损,因为成立时间不佳、错误的投资策略和缺陷的产品结构惹祸。
个回答回答时间:2022年12月4日最佳是真的。银行理财产品收益率大跌很多人都有直观感受,大跌的银行理财和债基呢实际上就是因为背后的债券市场表现不佳。
农银理财持仓金额越来越少是指投资者持有理财的金额减少,比如3月1日投资者持有理财总金额为1万元,3月10日投资者持有理财总金额为9千元,那么相比3月1日,投资者持有理财总金额减少1万元。
〖壹〗、为什么最近理财都是亏的2022主要原因是银行的大部分理财产品仍然来自债券市场。当市场上的债券开始大幅波动时,理财产品当然也会出现波动。近期,在股市和债市基本双杀的时候,债市也出现了大幅下跌,所以银行理财产品会有亏损。
〖贰〗、年银行理财都亏了为什么因为这一年,资本市场就不可能太平的,证券基金市场基本都是在亏,国际局势也在折腾,所以基本没有好的时候。
〖叁〗、因为今年整体上经济不景气造成,有一段时间大多数的理财产品都是亏损状态,这个属于理财产品少见的风险。
第一:11月1日至11月16日10年期国债利率已累计上行19BP至83%,此次债市大跌的主要原因是资金面略紧(存单提价、资金利率持续上行);第二:防疫政策优化、地产政策加码。
首先2022年11月理财产品国内利率处于低位,本身有调整的空间。其次债券基金和理财浮亏后,很多人赎回,导致基金和理财需要卖出债券变现。最后加剧了理财产品下跌并进入恶性循环。
固收类理财净值11月以来跌幅扩大,截至11月15日,固收类理财产品规模减少1800亿元。在此情况下,有银行对部分产品进行阶段性暂停赎回,有理财公司缩短部分理财产品赎回开放时间,同时关闭部分理财产品预约赎回功能。
一位投资者表示的其购买的理财产品收益明细显示,11月之前,其购买的将近4个月的1万元理财产品有60元收益,但仅11月以来就亏损了超过20元。理财产品亏损本金怎么办?【1】短期来看,债券市场或存在调整可能性,但长期来看,债券本身就是较为稳健,所以不必担心。
会。2022年,注定是不平凡的一年!根据有关部门数据统计,2022年才刚进入3月份,就已经有3600银行理财产品账面出现了亏损,其中还包括多只风险等级为R2的低风险理财产品。各大国有银行都有国家信誉做保障,监管也是最为严格的机构,有了这一层背书后,银行一直都被大家视为金融系统里最安全的机构。
年银行理财都亏了国家管。债基一月暴跌11%、千只银行理财亏钱后,央行出手了,在预期债券继续下跌的时候,央行净投放1230亿流动性,国债期货价格上涨,一些债基也随之回血了一些。
年理财产品暴跌国家没有补贴。理财产品的涨跌受到金融市场波动的映射,同时也与投资资产变化有一定的关系。理财产品一般为非保本浮动收益型理财,理财产品的收益和本金均可能因市场变动而产生收益或损失。收益用户在投资产品的时候,应选择自己能够承受的产品来投资。
亏了。重庆银行2022年理财出现亏损了,银监会日前发布《关于完善银行理财业务组织管理体系有关事项的通知》,即“35号文”。
现在没有保本理财了吗是的,目前银行理财不是保本产品,有亏损本金的可能。本金的损失需要由投资者承担。目前只有定期存款是保本产品,如果投资者的风险承受能力较低,那么可以选择一些风险较低的产品,如:定期存款为保本型产品、国债、货币基金、风险等级为R2及以下的理财产品等。
国家不允许保本理财的原因可能是怕银行之间卷的太厉害了,影响正常金融秩序的开展,防止出现一些系统性金融风险。今年《资管新规》结束3年的过渡期,从2022年1月1日开始,正式实施,意味着银行的保本型理财正式退出市场,不复存在。
因为这一年,资本市场就不可能太平的,证券基金市场基本都是在亏,国际局势也在折腾,所以基本没有好的时候。
自2022年1月1日起,过渡期结束,正式开始执行。最引人瞩目的变化是“刚性兑付”时代的终结,理财产品不再承诺保本保收益。这意味着,投资理财不再像过去那样,拥有“兜底”保障。投资者需要承担风险,自负盈亏,正如购买股票、基金一样。
这几天理财一直亏2022的原因:理财收益是由投资标的所决定的,当投资标的发生亏损,那么理财就会亏钱,理财分为5个(从小到大R1-R5)风险等级,风险等级越小理财发生亏损的概率越小。
分享到这结束了,希望上面分享对大家有所帮助

