 施工单位工程款结算流程图〖工程项目验工计价实施细则〗

我的天!今天由我来给大家分享一些关于施工单位工程款结算流程图〖工程项目验工计价实施细则〗方面的知识吧、
1、第一条为规范工程项目的计价行为,维护企业合法权益,特制定本细则。计价包括对上计价(公司项目部对业主计价)和对下计价(公司项目部对下属施工单位计价)。第二条验工计价周期为项目核算周期,一般按月进行。
2、对于下级项目,我们严格遵循工程验收标准和验工后计价的规则,对变更设计和现场签证计价进行严格把控,确保费用的公正合理。对于合同外的费用,实行分级审批制度,10万元以下由指挥部审批,10万元以上需项目经理部审核后上报公司。临时工程同样参照正式工程计价标准,强调材料核算和节超管理。
3、工程项目验工计价实施细则,旨在规范项目对上对下验工计价行为,确保企业合法权益。依据公司《工程项目验工计价实施细则》,结合实际情况,制定此细则。验工计价是指依据施工合同规定,对实际完成并检验合格的工程量进行计量价款。分为对上计价和对下计价。
4、建设项目施工实行单价承包的,采用工程量清单方式进行验工计价,根据合同约定的单价和审核合格的施工图确定并经监理单位验收合格的工程数量进行计价。建设项目实行施工总承包的,采用合同总价下的工程量清单方式进行验工计价。工程量清单范围内的工程,按合同约定的单价进行计价。
5、验工计价相当于进度款支付,涉及本期计价、本年计价、开累计价。不是只有铁路工程才会有验工计价,民用建筑也有。
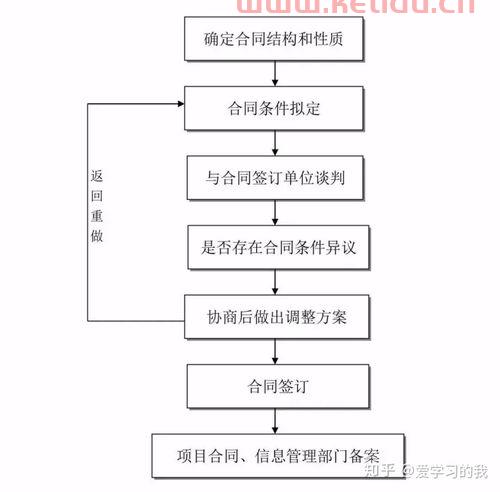
施工图设计阶段:依据初步设计总概算,编制详细的施工图预算,以确保预算不超出概算范围。工程招投标阶段:根据施工图预算,编制投标价、控制价和合同价,作为工程招投标和合同管理的依据。工程实施阶段:进行工程结算,确保工程实施过程中的成本控制。工程竣工阶段:进行竣工决算,最终确定整个项目的实际造价。
建设项目的投资控制贯穿于项目建设的全过程,即从立项到竣工投产使用为止,包括立项决策阶段、工程设计阶段、招投标阶段、施工阶段、工程结算阶段等关键环节。项目投资决策阶段的投资控制在投资决策过程中,一份可靠的投资估算,是一个项目决策的关键依据。投资估算的真实程度,直接影响到一个项目的投资效益。
制定招标策略,明确招标界面,编制完整清单,控制中标价,实现成本优化。施工阶段的成本控制站在多角度考虑成本管理,动态监控成本,有效管理变更与索赔,控制成本偏差。结算阶段的成本控制审核工程结算,关注完工范围、工期、变更与合同履约情况,确保成本控制。
展开全部合同阶段的造价控制随着市场经济的不断成熟和发展以及工程量清单计价方式的逐渐推广,施工合同条款的具体约定对确定工程造价所起的作用越来越突出。甲、乙双方一旦在工程价款结算中发生争议或诉诸法律,在甲、乙双方各自提供的不同论据当中,合同条款中的约定、解释往往是第一位和决定性的。
〖壹〗、法律分析:工程一般都先是进行竣工验收,验收合格之后,完成竣工备案后才能进行竣工结算,最后是决算。因为竣工验收是施工阶段后期,验收合格后就可以交付了。不过,工程结算还有一种进度结算,这种进度结算就不是验收后结算。
〖贰〗、法律分析:验收在前。一般都先是进行竣工验收,验收合格之后,完成竣工备案后才能进行竣工结算,最后是决算。因为竣工验收是施工阶段后期,验收合格后就可以交付了。
〖叁〗、法律分析:一般都先是进行竣工验收,验收合格之后,完成竣工备案后才能进行竣工结算,最后是决算。因为竣工验收是施工阶段后期,验收合格后就可以交付了。不过,工程结算还有一种进度结算,这种进度结算就不是验收后结算。
〖肆〗、法律分析:通常情况下,首先先进行预验收,然后再进行竣工验收,验收合格之后要完成相关的竣工备案,才能够进入到竣工结算的流程,之后还要经过竣工决算,而竣工验收是竣工结算的重要依据。
〖伍〗、在建筑工程项目中,验收和结算的顺序为先验收后结算。具体流程如下:首先进行竣工验收,待验收通过后,完成竣工备案手续,才可进行竣工结算。建筑工程竣工并经验收合格后,方能交付使用。未经验收或验收不合格的项目,禁止交付使用。工程项目的竣工验收标志着施工全过程的结束,同时也是工程项目管理工作的终点。
〖壹〗、建筑行业会计做账流程包括以下几个主要步骤:成本归集账务处理:-借记“工程施工-合同成本-人工费”、“工程施工-合同成本-材料费”、“工程施工-合同成本-机械使用费”等科目;-贷记“应付账款”科目。
〖贰〗、凭证登记会计凭证是业务活动发生的书面证明。建筑行业的凭证可能包括合同、发票、付款凭证等。首先,将凭证信息输入会计系统。分录编制根据凭证中的交易内容,制定会计分录。分录将交易金额分配到相应的会计科目上,标明借贷方向。
〖叁〗、建筑业会计账务处理涉及多个方面,以下是具体步骤:成本分类建造成本应分为直接成本和间接成本。直接成本包括人工费、材料费、机械使用费以及其他直接费用。这些费用在发生时,应直接计入“工程施工—合同成本”明细科目。
〖肆〗、建筑施工企业在进行账务处理时,需遵循特定的会计准则。以下是建筑施工企业常见的账务处理步骤:购入工程物资:-借记“工程物资”科目(专用材料或专用设备子科目)。-贷记“银行存款”科目。领用及退还工程物资:-领用时:-借记“在建工程”科目。-贷记“工程物资——专用材料”科目。
预算是你在公司里针对一个项目立项的费用,报价一般会低于预算,否则还要追加立项2肯定越全越好3工程结算是指施工企业按照承包合同和已完工程量向建设单位(业主)办理工程价清算的经济文件。4决算是预算执行的总结。
概算:概算有可行性研究投资估算和初步设计概算两种,预算又有施工图设计预算和施工预算之分。基本建设工程预算是上述估算、概算和预算的总称。工程建设预算泛指概算和预算两大类,或称工程建设预算是概算与预算的总称。预算:预算编制在施工图设计阶段,起着建筑产品价格的作用,是工程价款的标底。
预算和概算的区别在于:单位不同、依据不同、精确度不同、作用不同。结算发生在工程竣工验收阶段,对实际工程造价进行核对与结清。决算是项目竣工后,建设单位对整个项目从筹建到竣工投入使用的实际花费进行的财务汇总。
在建筑施工的世界里,对于政府工程的乙方来说,理解并区分工程概算、预算、结算与决算的重要性不言而喻。一旦混淆,可能面临巨大的经济损失。因此,深入了解这些关键术语是确保工程款顺利支付的关键步骤。投资起点:估算投资估算,即工程项目的初始预估,发生在项目建议书和可行性研究阶段。
工程建设预算泛指概算和预算两大类,或称工程建设预算是概算与预算的总称。
〖壹〗、施工组织设计与工程造价计价是建筑工程管理中的两个关键环节,它们涵盖了多个具体的内容领域。首先,施工组织设计概论是基础,它涉及对整个工程项目实施策略的总体概述,包括对施工过程的规划、资源配置和管理方法的阐述。
〖贰〗、本书深入细致地探讨了建筑工程预算与报价领域的核心内容。首先,它全面阐述了建设工程造价的基本概念和基本原则,以及建筑工程预算的编制原理,为读者提供了坚实的理论基础。
〖叁〗、下篇阐述了山东省建筑工程计价依据、装饰工程计价依据、国家建设工程工程量清单计价规范的规定与应用,主要包括定额说明、计价办法说明、工程量计算规则、工程量计算与定额应用、工程量计算计量与计价应用。书后附建筑工程计量与计价课程设计资料,使学生全面地、系统地掌握工程造价基础理论知识及定额与规范的应用。
〖肆〗、书中进一步剖析了工程建设过程中不同阶段的计价策略,从投资估算的初步预算,到设计概算的详细规划,再到施工图预算的精确制定,以及竣工结算的最终确认,每个阶段的造价计算方法都有所涉及,为读者提供了全面的理解。
〖伍〗、本书内容全面、架构合理,注重实用性,并体现最新标准、规范。它适应了土木工程专业的宽口径需求。教材吸收了近年来教学改革的成果,新增了工程量清单、招标标底及投标报价、施工方案和施工组织计划对工程造价的影响、工程量如何计算等内容。此外,还介绍了利用计算机进行工程造价计算的方法。
分享到这结束了,希望上面分享对大家有所帮助

