 高净值人群集体入籍背后的原因有哪些 (高净值人群倾向海外医疗)

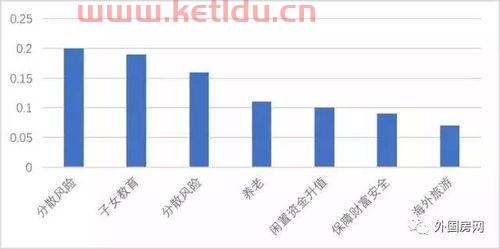
1、高净值人群集体入籍的原因可能有以下几点: 财富保值和增值:高净值人群通常拥有大量资产,他们可能会寻求将资产投资于更安全、更具增值潜力的国家。入籍其他国家可以让他们更方便地进行跨国投资和资产配置,从而实现财富保值和增值。 优质教育资源:许多高净值人群希望为子女提供更好的教育环境。
1、国内保险:目前,国内重大疾病保险最多具备45种重大疾病的保障赔付,相对来说需缴纳的保费更高;海外保险:海外的重大疾病保险具备65种+额外疾病的保障赔付,同年龄购买者相对于国内的保费性价比更高。
2、我想问下国内保险和国外保险有没有什么区别。 您好!国内保险和国外保险有一定的区别,主要体现在保单现金价值不同、出险范围不同、免责条款说明不同、保单预期收益不同、理赔要求不同、高额保单不同、重大疾病保障范围不同、保额范围不同这八个方面。
3、首先在国外的保险意识已经深入人心了,而且保险行业的从业人员的社会地位和国内区别很大。国外也是社保+商业保险的模式,不过保险的接受程度很高。我从没接到过保险公司主动给我电话之类的,倒是一到大学报到,学校就帮我买了保险,还给了我一份保险资料,让我自己打电话去咨询。
国内高净值人群对于股权投资更感兴趣,对于资产安全性要求高。股权投资,高风险高收益。高净值人群有七成有对房地产和股票的投资需求,随着财富的累积和观念的转变,如今这些人群的投资配置除了海外投资、企业投资等品种外,艺术品等另类投资成了他们的投资大方向。
高净值人群依然偏好投资股票、债券和基金。 投资理念发生变化,高净值人群开始增加海外资产配置。 私募股权投资成为新趋势,尤其是针对新经济领域的投资。令人意外的是,许多富豪加大了对海外资产的投资。这一变化主要出于风险考虑。
在一级市场,投资人要同时具备赛道的洞察力和赛车手的识别力,面对优质标的和同行,投资机构还要有自身竞争力,三力齐备,非专业机构莫属;在二级市场,供给增加的同时,选择的难度也大幅提高,高成长性也意味着高度的不确定性,风险伴随着机遇,委托专业机构,分散投资,将成为普通个人投资者的唯一选择。
先来说说高净值人群资产配置的三大隐患:第一,企业资产(股权)占个人资产56%以上的企业主,若未实现企业资产和家庭资产完全隔离。一旦企业有风险,势必影响家庭的生活品质;第二,家庭资产中房地产等固定资产占比超过60%的家庭,流动性风险大,变现能力差。
1、通过与日本众多知名医疗机构,包括东京大学医学部附属医院、东京医科大学医院、国立癌症研究中心、特需功能医院及国立国际研究医疗中心等建立紧密合作关系,以及与超过2700名医疗专家合作,实现与海外患者高效匹配、快速响应和精准介绍的赴日治疗服务。
寻找高净值客户的途径分为三个方面:第一,名单开发:通过陌拜电话,每天拨打200多个电话,坚持不懈地开发客户。通常情况下,坚持三个月的销售人员可以实现开单,继续努力可从小额100万客户拓展到大额300万客户。与客户建立信任后,可能还会有转介绍,这类客户是行业内最好服务的,因为有信用背书。
寻找高净值客户需要采取多种策略和方法,包括通过社交媒体、参加活动、利用专业机构等方式。社交媒体是现代人交流的重要平台,通过社交媒体可以扩大人脉圈,结识更多高净值客户。可以关注一些高端社交媒体平台,如领英等,通过加入相关社群和参与讨论,与潜在的高净值客户建立联系。
寻找高净值客户的途径包括: 直接电话销售:通过不懈的努力,每天拨打200多个电话,普通人也能逐步积累资源。坚持三个月通常能取得初步成效,从小额100万的客户逐步发展到大额300万的客户。与客户建立信任后,还可能获得转介绍,这是行业内较为理想的客户来源,因为转介绍基于信用背书。
财富积累:他们通常通过创业、投资、继承等途径积累了大量的财富,其财富规模远超普通家庭。 投资经验:这一群体通常拥有丰富的投资经验和知识,他们倾向于寻求专业的投资建议,以实现资产的保值和增值。
高净值客户是金融服务领域的一个重要概念,主要指的是那些资产净值较高,拥有相当规模的财富,并且具备投资需求和消费能力的客户群体。这些客户的资产可能来源于多种途径,如努力工作、继承财产、创业成功等。他们的资产净值既包括现金、股票、基金等金融资产,也包括房产、车辆等固定资产。

