 房屋过户税金包括个人所得税和契税吗 (关于房产交易个人所得税)

1、房屋买卖过户中,涉及的税金主要包括营业税、个人所得税和契税。房产证已经满二年的,免征营业税,符合条件的也可以免征个人所得税,需要缴纳契税和产权转移手续费和登记费。
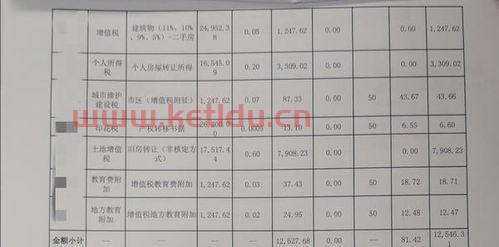
1、如果纳税人(卖方)不能在地税系统中查到房屋原值,也不能提供房屋原值等费用,个人所得税计算方法为:个人所得税=计税价格×1%。举个例子:卖家不满五或不唯一的住房出售价为100万售。全额的1%。那么,买房者需要缴纳的个人所得税为:100×1%=1万元。
2、契税,如果是普通住宅房的话,一般会按照1%到3%的比例来收取,但如果是非普通住宅房,会按照4%的比例收取。个人所得税了,可以直接按照成交价格的2%来收取,或者也可以按照两次交易差额的20%来收取。营业税,住宅房购入不满5年的情况下,可以免交营业税。
3、四)个人所得税。房屋产权满5年且为唯一住房免征,不满5年或不是唯一住房按房价1%~20%缴纳,具体比例取决于房屋原值和现值差额。(五)房屋交易手续费。按房屋建筑面积6元/平方米计算。(六)房屋产权登记费。80元。(七)房屋评估费。按评估额的0.5%缴纳。(八)印花税。
4、房屋过户费用的计算是:房产交易盈利部分20%或者房款1%的个人所得税;5%的契税;0.05%的印花税;差价6%(房产证未满2年)的增值税;3元/平的交易费;36元/平的测绘费;200元权属登记费取证费。
5、即为交易总额减去房产登记价格之间的差额再乘以20%,例子:原购价格100万的房子现售价为300万,之间产生了200万的差额,房产个人所得税应征收:(300万-100万)X20%。
1、法律主观:房产交易需要交纳的税费主要有:契税:一般是房款的1%(面积在90平米以下且是首套房的可以缴纳1%,面积在90平以上144平以下缴纳5%,面积在144平米以上的需要缴纳4%)。营业税:房产证未满2年的交5%,房产证满两年可以免交营业税。
2、房产个人所得税如何征收契税符合住宅小区建筑容积率在0(含)以上、单套建筑面积在140(含)平方米以下(在120平方米基础上上浮17%)、实际成交价低于同级别土地上住房平均交易价格2倍以下等三个条件的,在房产交易税里,视为普通住宅,征收房屋成交价的5%的契税。反之则按3%。
3、全国房产个人所得税的计算方法:即为交易总额减去房产登记价格之间的差额再乘以20%,例子:原购价格100万的房子现售价为300万,之间产生了200万的差额,房产个人所得税应征收:(300万-100万)X20%。
1、如果卖方所售房屋同时满足,家庭唯一住宅、购买时间超过5年,那么个人所得税免交;房产证未满5年的,按1%缴纳或者差额的20%缴纳。纳税义务人出售自有房屋(包括住宅和非住宅,下同)取得所得的个人。纳税范围个人出售自有房屋取得的所得。
2、在房屋买卖交易中,卖方作为个人所得税的纳税主体,需要依法履行纳税义务。计税依据通常为房屋买卖的成交价格,即房屋买卖合同中约定的交易金额。根据税法规定,卖方在取得房屋转让收入后,需根据一定比例计算并缴纳个人所得税。
3、个人住房出售需要交的税包括:增值税、个人所得税、印花税以及土地增值税。 增值税:个人住房出售,如果持有满2年的住宅,免征增值税。但对于不满两年的住宅,需按照政策规定缴纳相应的增值税。对于非住宅如商业和公寓,增值税缴纳政策可能有所不同。
4、个人出售住房所得收益,达到一定金额时,需要缴纳个人所得税。税率根据收益金额而定。某些情况下,如满足相关条件,个人出售自有住房可能减免个人所得税。例如,家庭唯一生活用房在五年内转让等。 印花税:印花税是对住房交易合同的一种税。无论买家还是卖家,都需要按照合同金额的一定比例缴纳印花税。
5、首先,房屋个税是指购买房屋后需要缴纳的个人所得税。根据中国税法,个人出售房屋的所得应纳税,纳税额计算公式为:纳税额 = (出售所得 - 购房成本 - 扣除费用)× 税率 - 速算扣除数。其中,购房成本包括购房价款、增值税、契税等,扣除费用包括购房时的中介费、装修费等。
6、买卖房子个人所得税由个人自行申报并缴纳。买方需在房款中扣除应纳税款后再支付给卖方,卖方需在交易款项到账后自行缴纳个人所得税。根据国家税务总局的规定,个人出售住房所得应纳个人所得税,税率为20%,但其中500万元以下的部分可免征。

