 理财产品净值什么意思 (净值型理财类货基)

1、理财产品的净值是指该产品的当前价值。以下是关于理财产品净值的详细解释: 净值的概念 理财产品净值是反映该类产品当前价值的指标。简单来说,就是该产品的总资产减去总负债后的余额。净值的计算能够反映出该产品的实际价值,是投资者判断投资状况的重要依据。
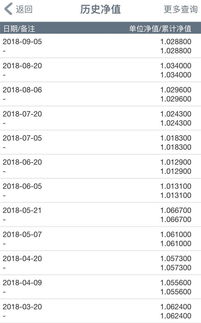
是的。 兴银理财添利10号A是一种开放式的净值型理财产品,最近十天年化收益率相对来说还是比较稳定的。不是银行存款,不保本,但是那么多人购买,利率又不高,稳定性还是比较好的。这个安全性就和货基一样,货基也说自己不保本,但实际就没有亏过的。
兴银添利10号产品风险等级为R1。添利10号是工商银行旗下的一款专门为投资者提供的现金管理型理财产品,主要投资存款、债券等高流动性、低风险资产,安全性非常高,是风险评级最低的R1级理财产品。
你好,兴银理财添利10号A是一种开放式的净值型理财产品,最近十天年化收益率相对来说还是比较稳定的。
安全、可靠。紫金兴银添利10号是工商银行旗下的一款专门为投资者提供的现金管理型理财产品,主要投资存款、债券等高流动性、低风险资产,安全性非常高,因此紫金兴银添利10号j安全可靠。
1、现在的货基,收益也就3%多一些,风险上的表述是历史上没有亏损,都不敢讲保本保息。而京东、微众上推出的银行系列 理财 产品,收益高达5%以上,期限灵活。还是银行老大哥家的,稳得很。毕竟再小的银行也会受央行和银保监会监督,要有银行牌照,审核严格,跟那些基金公司不是一个档次的。
2、对于有少量闲置资金,又担心投资基金亏损的用户,推荐尝试微众银行的活期+产品。它风险相对较低,收益率也较高,非常适合稳健理财。从我自己的经历来看,从开始投资到现在的收益一直呈现正向增长,从未遇到亏损情况。
3、微众银行背靠腾讯,存款同样受存款保险条例保护,本息50万元以内由存款保险基金负债兜底偿付,安全性没问题。
4、拿富民宝来说,京东金融的“常见问题”中提及“富民宝是银行标准存款,完全按照国家监管要求执行存款保险条款,50万以内***赔付”。从官方口径来看,智能存款类产品似乎是绝对安全的。不过,我们认为,智能存款本身和标准存款有较大差异,它的安全性还是没有银行普通存款那么高的。
货币型基金不一定保本。货币型基金具备低风险性、高流通性、稳定收益性的特征,被称作零风险或是低风险理财工具。虽说,货币型基金是中低风险。可是,并不表示货币型基金是零风险保本的,货币型基金也没有对投资者的保本承诺。
货币型基金低风险是毋庸置疑。甚至算得上是保本的无风险理财产品。投资成本低,总成本也低。无需支付利息税,管理费用也低廉。货币型基金的流动性好。时赎回,不必支付额外的赎回费用。货币型基金收益好坏的标准是收益率。并不是以净资产价值增值衡量。货币型基金是一种是开放式基金。
货币型理财产品的风险 货币型理财产品为非保本浮动预期收益理财产品,也就是说银行不承诺保本,也不保证预期收益。实际预期收益会受市场利率变化的影响,有可能损失本金和预期收益。
净值型理财产品则是一种非保本浮动收益型产品,它根据产品的投资情况定期公布净值。与货币型产品不同,净值型产品的投资方向和结构更为多样化,可以投资于债券、股票、现金等各类资产。由于其投资灵活性较高,投资者面临的收益波动也相对较大。净值型产品更适合对风险承受能力较强,愿意承担一定风险的投资者。
货币基金风险小,但是他的收益也相当有限,甚至有时小于债券。但流通性较好,不存在亏本的可能 。货币基金投资范围如下(品种/收益/风险):现金:存款收益;可能的风险银行破产。1年以内(含1年)的银行定期存款、大额存单:存款收益;可能的风险银行破产。
货币型理财是保本的吗? 综上说述,一般预期预期收益活期产品保本不保预期收益,净值型产品根据净值计算,不会保本,短期有波动,但长期稳定获利。 保本型基金主要是将大部份的本金投资在具有固定预期收益的投资工具上,像定存、债券、票券等,让到期时的本金加利息大致等于期初所投资的本金。
1、净值型理财产品不到期能赎回吗一般来说,封闭式的净值型理财产品没到期不能赎回,只要等其期限到期之后,才能进行赎回操作,开放式的净值金融产品有定期的开放时间,可以在开放时间内赎回,赎回后,资金将在1-3个工作日内到达(具体到达时间以各产品为准)。
2、净值型理财产品可以随时赎回吗?不一定。若投资者购买的净值型理财产品是开放式产品,那么其运作模式就和开放式基金产品类似,在产品开放期内,投资者可以随时申购、赎回。反之,若投资者购买的净值型理财产品是封闭式产品,那么在产品封闭期内,投资者无法随时申购、赎回。
3、可以,开放式净值型理财产品有定期开放时间,在开放时间内都可以赎回,赎回后资金1-3个工作日到账(具体到账时间以各产品为准)。开放式净值型理财产品一般每周或者每月开放一次(具体以各理财为准),净值型理财是理财产品中的一种类型,它以净值计算收益的理财,属于非保本型浮动收益理财产品。
4、理财产品是否可以提前赎回,与其种类相关,对于封闭式理财产品,一般来说,不可以提前赎回,即在封闭期限内不能进行赎回操作,需要等封闭期限结束之后,才能进行赎回操作,而对于开放式理财产品,可以提前赎回,即在工作时间内,可以随时赎回,赎回后,资金将在1-3个工作日内到达(具体到达时间以各产品为准)。
5、避开节假日前一天赎回,理财到账不是实时到账的,一般交易日当天赎回,第二个交易日才会到账,若在节假日前一天赎回,那么节假日是不会到账的,这样资金就会被占用。
6、【1】封闭式净值型理财产品:封闭式的理财产品是由固定的投资期限的,通常情况下在理财产品到期之前是不可以提前赎回的。封闭式的净值型理财产品的投资期限往往最少是7天,长的可能是一年。
1、所谓浮动净值货币基金是相对固定净值货基而言的,根据核算方式的不同,货币基金分为固定净值和浮动净值两大类,浮动净值型货币基金的定价、申购、赎回要以基金资产的市场价值为基础来计算,净值的波动会影响基金的预期收益与风险,打破了以往货币基金稳赚不赔的观念。
2、浮动净值型货币基金就是一种净值以基金资产市值为基础来计算的货币型基金。固定净值型货币基金要保持1元面值的稳定,而浮动净值型货币基金的面值不再固定为1元,这是两者最明显的区别。固定净值型货币基金更倾向于是一种保本型理财,而浮动净值型货币基金面临的流动性风险更大。
3、净值型基金全称是浮动净值型货币市场基金,是指仅投资于货币市场工具,每个交易日可办理基金份额申购、赎回,根据公允价值计量原则采取盯市制度核算,基金份额净值不固定的基金。新型货基与传统货基在投资范围及投资标的上差异并不大,最大的区别体现在估值方式上。

