 固定资产净值和残值有何区别 (固定资产净值与残值的关系)

含义不同 固定资产净值是指固定资产原值减去该固定资产已计提的折旧总额的差额;残值是该固定资产报废时预计可收回的价值。计算公式不同 固定资产净值=固定资产原值-累计折旧 残值=固定资产原值×残值率 用于计算的方面不同 固定资产净值这种计价方法主要用于计算盘盈、盘亏、毁损固定资产的损益等。
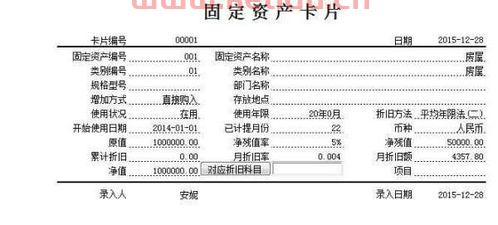
1、总的来说,残值是指资产价值的估计,而净残值是在考虑到相关负债后的资产实际价值。
2、计算方法不同 残值:固定资产原值×残值率。净残值:固定资产净残值=固定资产报废时预计可以收回的残余价值-预计清理费用,固定资产净残值=固定资产原值×预计残值率。
3、残值和净残值区别:概念不同;计算方法不同;相关规定不同。其中残值是指在一项资产使用期满时预计能够回收到的残余价值;净残值是指固定资产使用期满后,残余的价值减去应支付的固定资产清理费用后的那部分价值。计算方法:残值=固定资产原值×残值率;固定资产净残值=固定资产原值×预计残值率。
4、残值是资产在达到预计使用年限后预计能回收的价值,一般在3%~5%;净残值是残值减去处置该固定资产时需要的费用后的价值。固定资产净残值属于固定资产的不转移的残余价值,不能计入会计科目的成本与费用中去,在计算固定资产折旧时,采取预估的方法,从固定资产原值中扣除,到固定资产报废时直接回收。
1、答案:固定资产的净值、残值、净残值和预计净残值之间存在紧密的联系。固定资产净值代表其账面价值减去折旧后的余额。残值是固定资产在其预期使用寿命结束后预计能够剩下的价值。净残值则是固定资产的净值减至一定状态后剩余的金额。预计净残值是根据特定情况下预估的资产残值。
2、残值=预计固定资产达到使用年限后,剩余的价值 净残值=预计固定资产达到使用年限后,剩余的价值-处置该固定资产时需要的费用 固定资产是企业的劳动手段,也是企业赖以生产经营的主要资产。
3、预计净残值是指,预计固定资产使用寿命终了,残余的价值。残值率是预计净残值与固定资产原值的比率 累计折旧即固定资产使用过程中不断的磨损、消耗,使得固定资产原值不断减少,这部分磨损、消耗即累计折旧 预计净残值根据企业具体情况、未来市场情况、固定资产的类型等等因素合理确定。
4、总的来说,净值、残值和净残值都是固定资产价值的不同阶段,而预计净残值则是在考虑了未来成本和收益后的实际价值。理解这些概念有助于企业更准确地评估和管理其固定资产,确保资产的合理利用和价值最大化。
5、固定资产的净值:没有负债的固定资产价值。残值:比如公司的废铁。破产后,公司所剩的。破产后扣除负债就是净残值。
净值和净残值区别是:含义不同。固定资产净值是指固定资产原值减去该固定资产已计提的折旧总额的差额;残值是该固定资产报废时预计可收回的价值;计算公式不同。固定资产净值=固定资产原值-累计折旧。残值=固定资产原值×残值率;用于计算的方面不同。
残值和净值的区别有:定义不同、概念用途不同、衡量角度不同。定义不同:净值通常指资产减去负债后的余额,用于衡量个人、公司或机构的财务状况。净值可以是正值或负值,正值表示资产大于负债,负值表示负债超过资产。净值是对一个实体全面财务状况的衡量。净残值是在资产评估和折旧计算中使用的概念。
区别如下:概念不同:残值是指在一项资产使用期满时预计能够回收到的残余价值,也就是在固定资产使用期满报废时处置资产所能收取的价款。净残值是指固定资产使用期满后,残余的价值减去应支付的固定资产清理费用后的那部分价值。计算方法不同:残值固定资产原值×残值率。
净值和残值在财务和资产管理中有着明确的区别。净值是资产原始价值减去累计折旧或摊销的价值,代表某一时刻的资产价值。而残值则是资产在预期使用寿命结束后剩余的价值,即使用寿命终结时的价值。详细解释如下:净值反映的是资产在某个时点的价值。在会计上,净值也被称为账面价值。
净值和净残值区别是:含义不同。固定资产净值是指固定资产原值减去该固定资产已计提的折旧总额的差额;残值是该固定资产报废时预计可收回的价值;计算公式不同。固定资产净值=固定资产原值-累计折旧。残值=固定资产原值×残值率;用于计算的方面不同。
概念不同 固定资产净残值是指固定资产使用期满后,残余的价值减去应支付的固定资产清理费用后的那部分价值。固定资产净值也称为折余价值,是指固定资产原始价值减去已提折旧后的净额。
总的来说,净残值和净值都是反映资产价值的财务概念,但在具体运用和含义上有所不同。净残值特指固定资产在使用期满后剩余的价值,而净值则是一个更广泛的指标,用于反映各种资产在当前状况下的真正价值。它们都是评估资产状况和进行财务决策时的重要参考依据。
净值和残值在财务和资产管理中有着明确的区别。净值是资产原始价值减去累计折旧或摊销的价值,代表某一时刻的资产价值。而残值则是资产在预期使用寿命结束后剩余的价值,即使用寿命终结时的价值。详细解释如下:净值反映的是资产在某个时点的价值。在会计上,净值也被称为账面价值。

