 固定资产净值为0,如何进行清理的帐务处理(固定资产净值为0账务处理)

1、如果是净收益 借:固定资产清理 贷:营业外收入 如果是净损失 借:营业外支出 贷:固定资产清理 如果提完折旧,净值为0,也没有清理收支,科目就没有余额了。
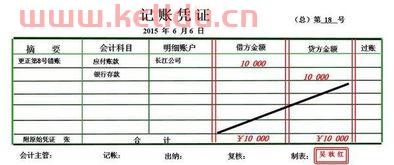
假设该固定资产的原值为一万元,且净值为零。 首先,需要创建一张凭证,标明凭证的日期和编号。 在借方,记录固定资产的资产账户(通常是固定资产账户)一万元。 在贷方,记录固定资产的净值账户(通常是累计折旧账户)一万元。 确保借方和贷方金额相等,保持会计凭证的平衡。
贷:固定基金无偿拨出固定资产 借:固定基金 贷:固定资产 为反映固定资产的资金来源的增减变化,应设置“固定基金”帐户进行核算。
已经提完折旧的固定资产,也就是说净值为0,报废后有收入。
无偿调拨的固定资产。调出单位按上级批准的文件,凭“固定资产调拨交接单”冲减调出固定资产的原值、累计折旧额和净值调入单位按“固定资产调拨交接单”上的原价减去原安装成本,加上调入后发生的安装成本记入固定资产价值。调拨过程中支付的包装费和运杂费,用更新改造资金开支,不计入固定资产价值。
可以,一般要符合两个条件:无残值 已将折旧提完 特例:专项储备购买的固定资产,当期达到预定可使用状态后,将折旧一次性计提,冲专项储备。也是零。你想说的应该是固定资产账面价值吧。净值是不刨去减值的。
按照《政府会计准则制度解释1号》,事业单位收到无偿调入固定资产,应按调出方账面价值加相关税费作为固定资产入账价值,即净值+税费。
1、不用作账,这一部分固定资产实际上已经在资产负债表上反映不出来了,只不过在固定资产原值上,还有记录。
2、如果前期一直在提折旧,提足折旧的情况下就不用处理了。但是固定资产卡片还需要在,除非后期处理将固定资产转入固定资产清理科目,如果有残值的话就计入营业外收入,如果没有就不用处理了。
3、已经报废的固定资产,原值和累计折旧,转入固定资产清理,根据固定资产清理的借贷方余额转入营业外收入或者支出。企业在生产经营过程中使用固定资产而使其损耗导致价值减少仅余一定残值,其原值与残值之差在其使用年限内分摊,是固定资产折旧。确定固定资产的折旧范围是计提折旧的前提。
4、固定资产折旧期限到期,处理方法如下:固定资产使用达到折旧年限时,若继续使用,不需进行财务处理,也不再计提折旧;如果不再使用,则转入固定资产清理进行报废清理。
5、实物由产权人变卖处理,账目因为已经净值为零,所以只要把固定资产结转处理。
6、借:固定资产清理 处置的收入:借:银行存款等相关科目 贷:固定资产清理 清理净损益:如果是净收益 借:固定资产清理 贷:营业外收入 如果是净损失 借:营业外支出 贷:固定资产清理 如果提完折旧,净值为0,也没有清理收支,科目就没有余额了。

