 出售固定资产价值低于净值,请问固定资产处置后净值小于残值如何进行会计处理?

1、可采用的检查方法有:①审阅固定资产清理明细账户,重点观察有无未记残值收入的情况;如果是一类多项固定资产同时报废时,可测算残值收入的预计值是否偏低;如果是一项固定资产报废,也应该测算有无有意少计残值收入的问题;②在有可能的情况下;可追踪检查先预计的残值收入在相应的废旧实物变卖后的收款情况。
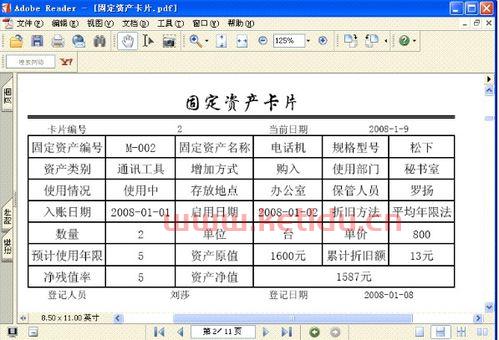
如果仍有净值,则按净值入账,不调整以前账务。分录:转入清理借:固定资产清理 70426借:累计折旧 1338974贷:固定资产 140945取得收入借:库存现金 20000贷:固定资产清理 20000结转清理借:固定资产清理129574贷:营业外收入129574。
继续折旧:这意味着即使期末净值小于残值,企业仍然可以按照原有的折旧方法和折旧年限继续计提折旧。这种处理方式适用于企业认为资产仍然有经济效益且可以继续使用的情况。在这种情况下,企业需要按照原有的折旧率和折旧年限计算剩余可折旧额,并继续按照折旧方法将其列入当期费用。
将固定资产从账面上转出:借:固定资产清理(净残值)借:累计折旧贷:固定资产 (2)结转清理净损失:借:营业外支出贷:固定资产清理(净残值)或者:借:固定资产清理(净残值)贷:营业外收入。
必须停止该项固定资产的折旧,金额差得大必须冲回来,不然就存在会计风险。
如果净残值处置能得到收入就转为“营业外收入”,净残值处置会支出费用就记为“营业外支出”。
当出售固定资产的金额低于其账面价值时,会计分录应该计入资产处置损益。这是因为资产处置损益是反映企业在处置非日常经营性资产时所获得的损益的科目,包括出售、报废、拍卖等方式处置的资产,而营业外支出则是指与企业日常经营活动无关的支出科目,如罚款、赞助、捐赠等。
出售固定资产损失计入营业外支出科目。详细解释如下:当企业出售固定资产,如房屋、机器设备等,产生的损失不计入资产处置的营业活动产生的费用,因为固定资产的正常出售并非企业经常性的经营活动。这种损失被视为与企业生产经营活动无直接关系的支出,因此被归类为营业外支出。
如果资产处置后还有使用价值,则计入“资产处置损益”科目,反之,则计入“营业外支出”科目。例如,固定资产的毁损报废后,不再有使用价值,则“营业外支出”科目。若用固定资产抵债、投资、捐赠等,这些经营行为是为了换取对价,具有一定的商业价值,则应入“资产处置损益”科目。
出售固定资产的净损失是指企业固定资产获得的收入不足以抵补处置费用和固定资产账面价值所发生的损失,应计入营业外支出的金额。废或是出售,走固定资产清理:分录为:借:固定资产清理,累计折旧,贷:固定资产。发生清理费用时:借:固定资产清理,贷:银行存款。
是的,处置固定资产产生的净损失记入营业外支出。企业应当按照“营业外支出”科目支出项目设置明细账,进行明细核算。期末,应将“营业外支出”科目的余额转入“本年利润”科目,结转后“营业外支出”科目应无余额。
1、企业在正常经营管理活动中因销售、转让、变卖固定资产、生产性生物资产、存货发生的资产损失属于自行计算扣除的资产损失,所以不用报批,如果确实无法准确辨别是否属于自行计算扣除的资产损失,可向税务机关提出审批申请,就是一个电话或者一个申请的问题,问问不为多。
2、增值税:销售收入要提取销项税额,售价低于进价,如果是正常损耗损失部分不需要做进项税转出,如果是非正常损失(非正常损失,是指生产、经营过程中正常损耗外的损失,包括:自然灾害损失;因管理不善造成货物被盗窃、发生霉烂变质等损失;其他非正常损失。)部分要做进项税转出。
3、如果你是购入的单位,就直接进固定资产,与出售单位账面原值没什么关系。如果是售出单位,售出价值高于账面净值就计营业外收入。
4、固定资产的账面价值就是固定资产的原价减去累计折旧以及固定资产减值准备后的价格。 所谓的差额就是指这两个价格之间的差额。公允价值也称为公允市场价值和公允价格。根据公平交易,非关联方可以买卖资产或偿还债务的价格。

