 一般都是什么人投资(高净值人群投资组合)

1、一般来说,投资人类型主要分为以下几类: 个人投资者。这是最常见的投资人类型,他们可能是普通的股民、基民,用自己的闲钱进行投资,以期获得收益。这类投资者通常缺乏专业的投资知识和经验,更多地是依靠个人的感觉和偏好进行投资。 机构投资者。
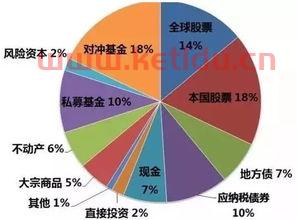
高净值人群一般指资产净值在600万人民币(100万美元)资产以上的个人,他们也是金融资产和投资性房产等可投资资产较高的社会群体。截至2013年末,中国高净值人群数量比上年增长6%(10万人),达到290万人,其中亿万资产以上的高净值人群数量比上年增长4%(2500人),达到7万人。
高净值人群指的是个人或家庭拥有相对较高财富和资产的人群。一般来说,高净值人群的资产净值(即减去负债后的净资产)通常在一定数额以上,如百万美元或更高。这些人往往具有高收入、大量的投资和财务管理经验,可以通过投资、股票、房地产等方式增加他们的财富。
高净值人群是指资产净值较高的人群。详细解释如下: 高净值人群的定义:高净值人群通常指的是资产净值超过一定金额的人群。这里的资产净值包括现金、存款、股票、基金、房产等多种形式的资产,减去负债后的净值。这个标准因地区、时间和经济环境的不同而有所变化。
高净值人群什么意思高净值人群指的是资产净值在1000万人民币以上的个人,他们也是金融资产和投资性房产等可投资资产较高的社会群体。在美国,高净值人群一般以可投资金额在100万美元,300万美元,500万美元或1000万美元以上为衡量标准。
在制定高净值客户资产配置方案时,我们首先需关注以下几点: 企业资产与家庭资产的隔离:对于企业主而言,若其个人资产中企业资产(股权)占比超过56%,则需考虑在企业与家庭资产之间建立隔离机制。否则,企业风险可能波及家庭生活品质。
二,进攻型的资产配置 主要指股票,基金,投资连接保险,企业债,股权投资等。主要用途和功能是实现财富的保值和增值。这个就要把握好机会,看准时机,在承受一定风险下追求较高的收益。三,博弈型的资产配置 这属于高风险投资,追求的也是高回报。一旦投资失败,也会造成巨大的亏损。
财富管理:高净值客户通常需要专业的财富管理服务,包括投资组合管理、资产配置、税务规划、风险管理等,以保持资产的增值和保值。 个性化服务:高净值客户希望得到个性化的服务,包括定制化的金融产品、一对一的客户服务、专属的理财顾问等。
该银行应该进一步完善自己的金融产品和服务体系,提高对高净值客户的专业水平,并且提高自身的市场竞争力,扩大在高净值客户领域的市场份额。同时,银行也应该进一步加强对于客户需求的研究和了解,通过大量的数据挖掘和客户关系管理,更好地服务高净值客户。
现金流,即日常生活的基础,是他们稳健配置中的“食物和水”。同时,增额寿险和年金险等稳定增长的产品,就像是应对风浪的稳定器,确保财富的安全增值。每个高净值家庭的资产配置比例都个性化且灵活,因为这需要充分考虑家庭的实际情况,如收入、年龄、健康状况和生活阶段等因素。
1、高净值客户作为私人银行业的重要目标群体,与一般零售客户相比,具有显著不同的特点。他们的财富保值增值需求和风险偏好受到年龄结构和财富传承背景的影响。 在中国,高净值客户群体规模庞大。据统计,中国拥有超过30万的百万富翁和约300万户金融资产超过10万美元的家庭。
2、现状分析 高净值客户是私人银行的潜在客户群,随着财富的积累,这部分群体在财富的保值、增值以及金融服需求方面与一般零售客户表现出较大的差异性,同时年龄结构以及所处财富传承的位置不同,都会对这一人群的投资风险偏好产生较大的影响。
3、高净值客户是私人银行的潜在客户群,随着财富的积累,这部分群体在财富的保值、增值以及金融服务需求方面与一般零售客户表现出较大差异性,同时年龄结构以及所处财富传承的位置不同,都会对这一人群的投资风险偏好产生较大的影响。中国大陆的高净值客户群的发展呈现如下特征:总量庞大,规模可观。
4、在地域分布上,广东、上海、北京、江苏和浙江五省占据了显著优势,千万富翁的数量超过了2万人,广东以6万人居首,占全国高净值人群的15%,上海和北京紧随其后。另外,山东、辽宁、河北、福建、四川和河南等6个省份的高净值人士数量也达到了1万至2万人;其他省份的这一群体相对较少,数量不足1万人。
5、高净值人群倾向于采取中等风险和保守的投资策略,在金融环境变化下更加谨慎。中低风险投资者中有45%-55%的人采取了更为保守的策略,转向低风险、高流动性的投资或撤资。同时,高净值人群显示出强烈的多元化投资意愿,约80%的受访者表示会调整投资组合以分散风险。
6、详细解释如下:高净值客户是金融领域的一个重要概念。这些客户通常拥有较高的资产净值,他们的资产可能包括现金、股票、债券、房地产等多种形式。这类客户的经济实力相对较强,对于金融服务的需求也更为复杂和多样化。高净值这个概念并不是固定的,不同地区、不同机构可能会有不同的标准。
高净值人群通常是家庭最重要的经济支柱,一旦发生不幸,他们不仅失去生命,还会使家庭瞬间失去顶梁柱。此时,人寿保险可以发挥重要作用。高净值人士的三大困惑包括:子女挥霍致财富缩水、分配不均致纠纷不断、高额税负致资产缩水。
对于高净值客户而言,用简单的产品思维,比如仅仅让他买100万的重大疾病险之类的,我觉得太单薄了,也是毫无意义的。至于客户需要什么样的保险,我觉得应该是基于客户目前的生活状态、工作状态,未来的生活规划,未来的事业规划来判断的。
中高净值人群会更早考虑财富传承的问题,定额终身寿险就是一个传承的好工具。通过定额终身寿险可以指定受益人、确定受益比例,如果子女不孝还能及时更改,确保财富能有效、精准地传承给指定受益人。而且传承给子女的财富,既不会被当成被保险人的遗产,也不会成为已婚子女的夫妻共同财产,专属子女个人所有。
高净值人群是指资产净值在100万到1000万元以上的人群,这类人群买保险除了关注本人及家人身体健康外,还会考虑理财,高端医疗险、重疾险、意外伤害险会优先配置,再则会投保年金险、投连险以实现资产的增值。另外,高净值人群买保险,若被保险人身故,保险公司给付的身故保险金,可以不参与遗产税的缴纳。
每月有17000元工资的人群,在为自己添置好保险产品后,还可以把家人的保险一起置办了!假如家庭成员中有孩子跟老人,那么可以这么给他们配置保险:孩子:少儿医保、少儿重疾险、医疗险跟意外险。孩子容易遭受意外和疾病的伤害,如此添置保险,可以给他们较为充分的保障了。老人:重疾险、医疗险跟意外险。
要给中产人群买保险吗? 按照学姐在保险界摸爬滚打多年的经验来看,其实很多人不是不想给自己或者家人买保险,而是生活中确实没有多余的钱来配置,就算有钱投保,可以买到的保障也特别单薄,起到的作用不大。
1、银行高净值客户是指资产规模较大的个人客户。银行高净值客户是银行重要的客户群体之一。这类客户通常拥有较高的资产净值,具备相当强的金融投资能力和消费能力。具体来说,高净值客户通常是指在银行金融资产较多、信用记录良好的个人客户。
2、高净值客户是银行理财中的优质客户群体。高净值客户是指银行理财领域中的一类特殊客户群体,他们的共同特点是拥有较高的资产净值。这类客户通常是银行的重点服务对象,因为他们拥有较大的资金规模,能够为银行带来相应的收益。
3、银行高净值客户指的是在某一银行中资产规模较大的客户群体。这类客户的金融资产相对较高,通常达到一定的净值水平,是银行重点服务和关注的对象。

