 年金险有哪些坑 (高净值人群收藏榜怎么看)

1、流动性差 年金险有强制储蓄,一般只有等到约定的年限才能返钱给你。如果中途需要资金周转,拿出来,这就是属于退保行为,是会损失一大笔钱的,很有可能拿回的钱还没有保费多。
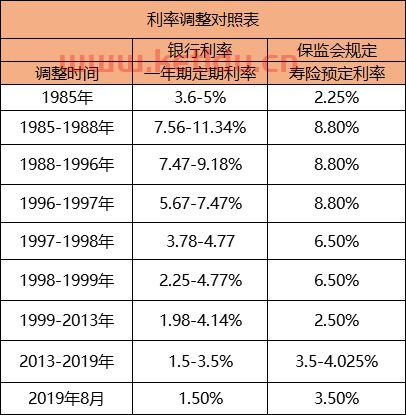
1、不足2:收益不高 之前我们提过不要过度关注演示收益,因为作为动辄几十年的长期投资来讲,没有写入合同的收益都是数字游戏。万能账户是年金险最重要的部分,目前市场上做的最好的产品万能账户的保底收益为5%,而大多数年金险还没有达到这个水平,而且很多还是分红险的产品,分红是不确定的。
2、但人无完人,险无完险,保险理财也存在一定的缺点。保险理财的投保门槛较高,保费贵,大多保险理财产品的起投保费都是上万元,对于普通的工薪阶层的人来说,是一笔不小的数目。另外,保险理财的保障功能较弱,虽说它有着保身故/全残的保障,但保障较弱,一旦遭遇疾病或意外,保险理财是没有办法防御的。
3、一般情况下,目前基本上产品都是有风险的,除非合同文本协议上注明是保本产品,没有注明的都是有本金损失的风险,具体风险程度要视产品的投资标的范围,投资需谨慎。购买理财产品前,建议您阅读合同,留意投资标的范围,风险介绍等。
4、保险理财的缺点:保险理财的投资期长,回报期长,流动性差。期限过长,投资收益很难在短期内体现出来,并且资金变现能力弱,容易影响到投资的流动性。从投资理财角度上说,并不是最合适的理财产品。额度有限,有“噱头”嫌疑。保险理财资金投向的信息披露透明度差。
5、相比于储蓄、国债等产品,保险理财具有下面几个优缺点:优点:①强制储蓄,规划财务:中国人爱存钱,但却缺乏一定的财务规的意识,在理财方面知识也相对薄弱。保险就能在财务规划上给予消费者一定的帮助。
6、投连险,可能会有高收益,也可能连已支付保费都亏掉,什么都无法保证。正因为它们各具特点,所以适合的人群也不同,作用也不同。
1、先说结论,寿险值得买。终身寿险不一定适合买。寿险的意义就在于增加被保人在主动收入模式下的抗风险能力,可以在被保人罹患疾病或者意外死亡的情况下,延长被保人的经济生命,给其家庭亲人一般保险金,弥补因家庭支柱发生意外产生的经济损失,可以说是换了一种形式陪伴家人。
2、而定期寿险匹配于90%以上的消费者,购买寿险是为了在自己身故后,让家人能够得到经济上的保障,所以保障时间可以保障住人生的黄金阶段即可,就像保至60岁或退休。
3、终身寿险有必要买吗?终身寿险可以永远保障被保人,倘若被保人遇到身故或者全残的情况,都能够获赔一笔赔偿金。终身寿险的优点便是是财富可以定向传承,能够满足自己的财富传向需求,有法律作支撑,有效规避了不必要的财产纷争。
4、所以大家都明白了,倘若有需求可以配置终身寿险。终身寿险应该怎么买?弄清楚自己是否有必要买终身寿险后,接下来将进行产品的选择。贴心的学姐早就知道了大家的需求,选产品时,这两个问题要格外注意一下。
5、知道终身寿险“是什么”、“有什么用”之后,然后我们再来看看这款产品到底值不值得购买。终身寿险值得买吗?估计你们也知道,学姐建议大家买保险的第一步骤永远是明确自己的保障需求——再结合自己的需求选择适合自己的保险产品。
6、条件允许,尽早投保 大家都知晓,年纪越小的情况下,购买许多保险产品费率会相比较而言更加低一点,而且针对交费年限等方面拥有的规定很少,增额终身寿险也是如此。倘若当我们资金富裕,而且有了投保增额终身寿险的打算,即可趁早了解产品,配置保障。

