 净值型理财产品和普通理财有什么区别(净值型和理财的区别)

1、流动性不同 传统理财未到期不可赎回,净值型理财产品每周或者每月开放,用户在开放期内可以进行申购赎回等操作。收益不同 传统理财的收益低,净值理财的收益较高。
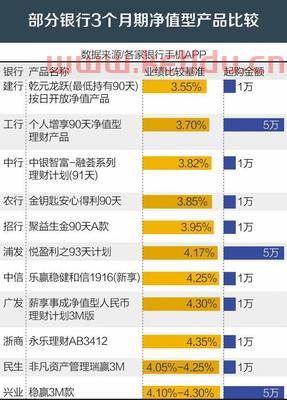
收益区别 在产品投资收益上,净值型理财产品相较非净值来说要高,因为大多数净值型产品都是通过市场交易来进行净值的增减,而资金的注入很容易改变产品的固有价格,比如一只股票买的人多了,累积净值则会逐步上升,股价也会持续提高;而非净值型则以投资一些稳定型的理财产品为主,收益上会相对较弱。
总的来说,净值型理财产品和收益型理财产品的主要区别还是反映在收益和风险两点上,如果投资者希望获得稳健的收益,可以选择收益型理财产品,如果期望获得更多的超额收益,就可以选择净值型理财产品,但是需要承担更大的风险。
收益型理财和净值型理财有何区别呢?预期收益率 净值型理财产品没有设定预期收益率,而收益型理财产品会明确设定预期收益率。投资者购买净值型理财产品时,需要根据产品管理人的过往投资表现来判断预期收益,而收益型理财产品则按照预期收益率支付收益给投资者。
收益型理财和净值型理财有何区别呢?预期收益率 净值型理财产品没有设定预期收益率,而收益型理财产品会明确设定预期收益率。投资者购买净值型理财产品时,需要根据产品管理人的过往投资表现来判断预期收益,而收益型理财产品则按照预期收益率支付收益给投资者。
【4】风险方面 净值型理财产品没有设置预期收益率,收益不固定,风险更高;收益型理财产品按照预期收益率支付收益,风险更小。
收益计算方式不同:收益型理财产品到期的收益=本金*理财天数*年化收益率/365天,净值型理财产品到期的收益=赎回日净值*赎回份额*(1-赎回费率)。投资期限不同:收益型理财产品会有固定的投资期限,只有在到期后才能赎回。而净值型理财产品没有固定的投资期限,可随时赎回。
净值理财产品与收益理财产品有以下区别:【1】 预期收益率 净值金融产品没有设定预期收益率,一般设置绩效比较标准作为投资者投资的参考标准,但绩效比较基准不等于投资者的实际收益,投资者购买净值金融产品,也需要根据产品经理过去的投资业绩来判断。收益型金融产品设定了预期收益率。
净值型理财和收益型理财的主要区别在于其运作模式和收益特点的不同。详细解释如下:净值型理财主要依据发行时的约定披露具体投资情况和相关费用标准。这种理财方式的运作模式比较开放透明,会根据具体的投资项目及市场动态,在一段时间内呈现出特定的净值波动曲线。

